9 Kesalahan Pemilik Usaha Baru yang Bikin Pusing Setelah Punya PT
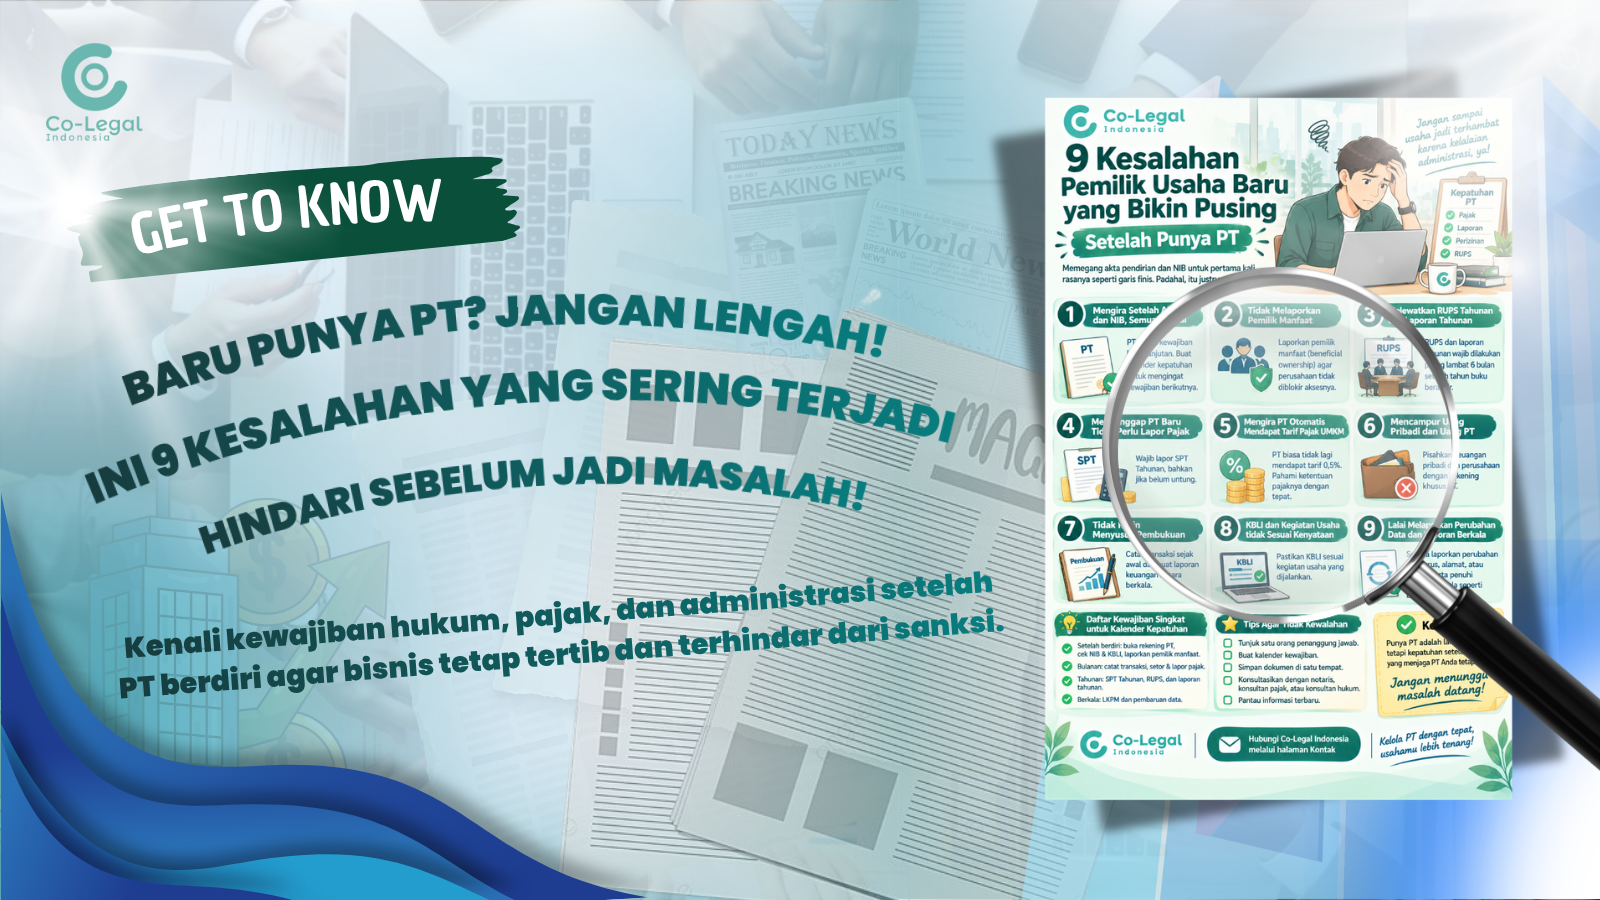
Memegang akta pendirian dan NIB PT untuk pertama kali rasanya seperti garis finis. Padahal, itu justru garis start. Setelah PT berdiri, ada rangkaian kewajiban yang berjalan terus: administrasi di Kementerian Hukum, pajak, perizinan, hingga pembukuan. Banyak pemilik usaha baru baru sadar setelah ada notifikasi blokir atau tagihan yang tidak terduga. Berikut sembilan kesalahan yang paling sering bikin pusing, supaya Anda bisa menghindarinya.
CERITA ILUSTRASI: PT YANG "BERES" TAPI TERNYATA BELUM
Rio dan dua temannya mendirikan PT di bidang jasa kreatif. (Ini cerita rekaan.) Setelah akta dan NIB selesai, mereka fokus mencari klien dan lupa semuanya. Satu tahun kemudian, saat ingin mengubah susunan pengurus, prosesnya terhambat karena beberapa kewajiban administrasi belum mereka penuhi. Mereka pusing bukan karena bisnisnya bermasalah, tapi karena urusan legalitas menumpuk.
KESALAHAN 1: MENGIRA SETELAH AKTA DAN NIB, SEMUA SELESAI
PT adalah badan hukum yang punya kewajiban berkelanjutan, bukan sekadar dokumen yang sekali dibuat. Ada kewajiban tahunan, pelaporan, dan pembaruan data yang perlu dijalankan. Begitu PT berdiri, buatlah kalender kepatuhan: apa yang harus dilakukan, kapan, dan siapa yang bertanggung jawab.
KESALAHAN 2: TIDAK MELAPORKAN PEMILIK MANFAAT (BENEFICIAL OWNERSHIP)
Perseroan wajib mengidentifikasi dan melaporkan pemilik manfaatnya. Data ini bukan sekadar formalitas administratif. Perusahaan yang tidak melapor dapat dikenai sanksi, termasuk pemblokiran akses ke sistem administrasi badan hukum, yang bisa menghambat tindakan korporasi seperti perubahan data. Lihat penjelasan lengkapnya di artikel kami tentang beneficial ownership.
KESALAHAN 3: MELEWATKAN RUPS TAHUNAN DAN LAPORAN TAHUNAN
Direksi wajib menyampaikan laporan tahunan kepada RUPS setelah ditelaah oleh dewan komisaris, dalam jangka waktu paling lambat enam bulan setelah tahun buku berakhir. Sejak Peraturan Menteri Hukum Nomor 49 Tahun 2025, persetujuan laporan tahunan juga perlu dilaporkan ke Kementerian Hukum melalui SABH, dan ada rencana kewajiban mengunggah laporan keuangan. Jangan anggap RUPS hanya acara internal yang bisa dilewati.
KESALAHAN 4: MENGANGGAP PT BARU TIDAK PERLU LAPOR PAJAK KARENA BELUM UNTUNG
Sejak memperoleh NPWP, PT diakui sebagai wajib pajak badan yang punya kewajiban administratif tertentu. Salah satunya menyampaikan SPT Tahunan, paling lambat empat bulan setelah tahun pajak berakhir, termasuk bila perusahaan belum untung. Telat atau tidak melapor bisa berujung sanksi. Selain itu, PPh Pasal 21 untuk karyawan, pajak atas transaksi tertentu, dan kewajiban PPN bagi yang sudah PKP juga perlu diperhatikan.
KESALAHAN 5: MENGIRA PT OTOMATIS MENDAPAT TARIF PAJAK UMKM
Banyak yang mengira tarif pajak final 0,5% otomatis berlaku untuk semua usaha kecil. Setelah PP 20/2026, fasilitas tersebut ditujukan untuk orang pribadi, PT Perorangan, dan koperasi. PT biasa tidak lagi termasuk dan dikenai tarif umum. Karena itu, hitung dampak pajaknya sebelum menentukan strategi usaha, dan konsultasikan dengan konsultan pajak.
KESALAHAN 6: MENCAMPUR UANG PRIBADI DAN UANG PT
Ini kesalahan klasik. PT adalah badan hukum terpisah dari pemiliknya, dan perlindungan tanggung jawab terbatas bisa terancam jika harta pribadi dan harta perusahaan bercampur. Buka rekening khusus PT, tetapkan gaji atau dividen yang jelas, dan hindari memakai rekening perusahaan untuk kebutuhan pribadi. Baca juga artikel kami tentang kenapa uang usaha dan pribadi harus dipisah.
KESALAHAN 7: TIDAK RUTIN MENYUSUN PEMBUKUAN
Tanpa pembukuan, sulit menyusun laporan tahunan, SPT, atau menjawab pertanyaan bank dan investor. Catat transaksi sejak bulan pertama, simpan bukti, dan susun laporan keuangan sederhana tiap bulan. Pelajari dasarnya di artikel kami tentang cara membaca laporan keuangan sederhana.
KESALAHAN 8: KBLI DAN KEGIATAN USAHA TIDAK SESUAI KENYATAAN
PT yang menjalankan kegiatan di luar KBLI yang terdaftar bisa menghadapi masalah perizinan. Selain itu, KBLI sudah berganti ke versi 2025, sehingga data lama perlu dicek dan disesuaikan sesuai mekanisme transisi. Tinjau kembali KBLI Anda secara berkala, terutama saat usaha berkembang ke lini baru. Pelajari di artikel kami tentang NIB, KBLI, dan OSS.
KESALAHAN 9: LALAI MELAPORKAN PERUBAHAN DATA DAN MEMENUHI LAPORAN BERKALA
Perubahan pengurus, pemegang saham, alamat, atau modal perlu dicatat atau dilaporkan sesuai ketentuan. Selain itu, tergantung kategori usaha dan jenis izin Anda, ada laporan berkala seperti Laporan Kegiatan Penanaman Modal (LKPM) melalui OSS. Keterlambatan melapor bisa berdampak pada status perizinan. Cek kewajiban yang berlaku untuk usaha Anda dan catat jadwalnya.
DAFTAR KEWAJIBAN SINGKAT UNTUK KALENDER KEPATUHAN
- Setelah berdiri: buka rekening PT, atur pembukuan, cek NIB dan KBLI, laporkan pemilik manfaat.
- Bulanan: catat transaksi, setor dan lapor pajak yang berlaku untuk usaha Anda.
- Tahunan: SPT Tahunan Badan, RUPS tahunan dan laporan tahunan, dan pembaruan data pemilik manfaat bila ada perubahan.
- Berkala atau sesuai kebutuhan: LKPM bila berlaku, perubahan data perseroan, dan penyesuaian perizinan.
TIPS AGAR TIDAK KEWALAHAN
- Tunjuk satu orang atau pihak yang bertanggung jawab atas kepatuhan.
- Buat kalender kewajiban dan pengingat otomatis.
- Simpan semua dokumen legalitas di satu tempat yang terorganisir.
- Konsultasikan hal teknis dengan notaris, konsultan pajak, dan konsultan hukum.
- Rutin cek informasi terbaru dari sumber resmi, karena aturan bisa berubah.
KESIMPULAN
Punya PT adalah langkah besar, tetapi kepatuhan setelahnya yang menjaga PT Anda tetap sehat. Kabar baiknya, sebagian besar kewajiban ini mudah dijalankan jika dari awal diatur dengan rapi. Anda tidak harus sempurna, cukup konsisten dan tidak menunggu sampai ada masalah.
BUTUH BANTUAN MENGELOLA KEWAJIBAN SETELAH PT BERDIRI?
Tim Colegal Indonesia siap membantu Anda menyusun kalender kepatuhan, mengurus pelaporan, merapikan pembukuan, dan memperbarui legalitas PT Anda dengan cepat dan transparan. Hubungi kami untuk konsultasi.
Cerita Rio dalam artikel ini hanyalah ilustrasi. Artikel ini bersifat informatif dan tidak menggantikan nasihat hukum atau perpajakan untuk kasus tertentu.