Pemilik Usaha Baru: Urutan Mengurus NPWP, NIB, dan Kewajiban Pajak
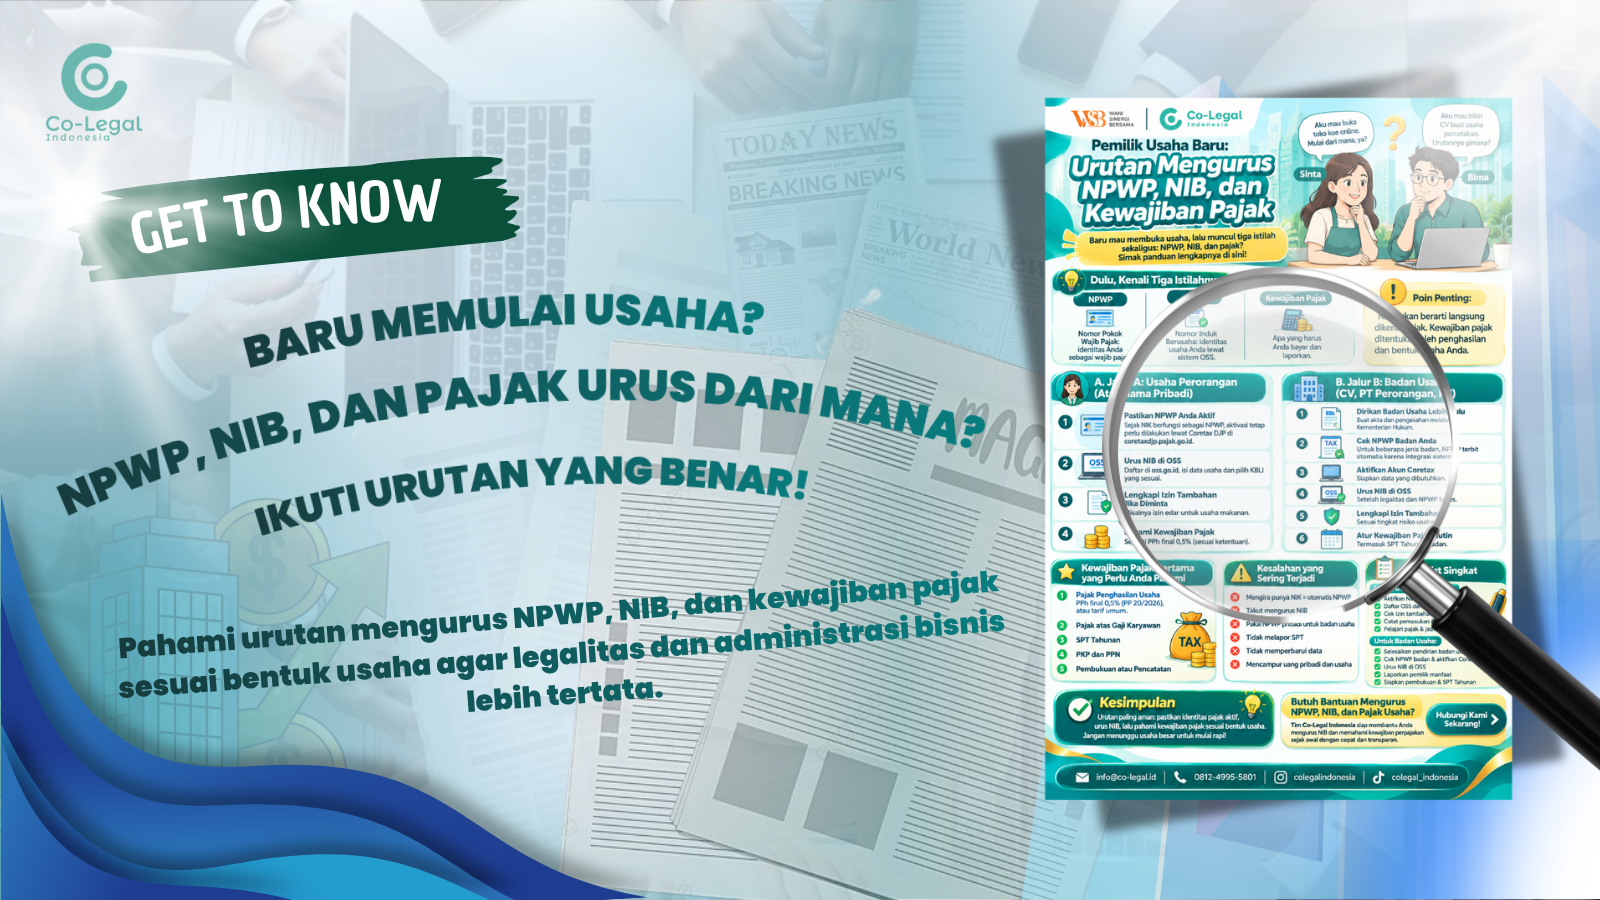
Baru mau membuka usaha, lalu muncul tiga istilah sekaligus: NPWP, NIB, dan pajak. Mana yang harus diurus lebih dulu? Jawabannya tergantung bentuk usaha Anda. Berikut panduan urutannya dengan bahasa sederhana.
CERITA ILUSTRASI: DUA CARA MEMULAI
Sinta membuka toko kue online atas nama pribadi. Bima mendirikan CV bersama temannya untuk usaha percetakan. (Ini cerita rekaan.) Keduanya sama-sama butuh NPWP dan NIB, tapi urutan dan caranya berbeda. Sinta memulai dari NIK-nya, sedangkan Bima memulai dari pendirian badan usahanya.
DULU, KENALI TIGA ISTILAHNYA
- NPWP (Nomor Pokok Wajib Pajak): identitas Anda atau badan usaha Anda sebagai wajib pajak.
- NIB (Nomor Induk Berusaha): identitas usaha Anda yang diterbitkan lewat sistem OSS. NIB berisi data usaha, termasuk NPWP.
- Kewajiban pajak: apa yang harus Anda bayar dan laporkan, yang bergantung pada omzet, bentuk usaha, dan jenis kegiatan Anda.
Poin penting: NIB bukan berarti langsung dikenai pajak. Kewajiban pajak ditentukan oleh penghasilan dan bentuk usaha Anda, bukan oleh kepemilikan NIB.
JALUR A: USAHA PERORANGAN (ATAS NAMA PRIBADI)
Langkah 1: Pastikan NPWP Anda aktif
Sejak NIK berfungsi sebagai NPWP 16 digit, sebagian besar warga sudah secara teknis punya identitas pajak. Namun, aktivasi tetap perlu dilakukan lewat Coretax DJP agar Anda bisa mengakses layanan pajak seperti pelaporan SPT dan pembayaran. Proses ini dilakukan online melalui coretaxdjp.pajak.go.id dan gratis. Jika Anda belum punya NPWP, pelaku usaha perorangan juga dapat mengajukannya lewat sistem OSS saat mengurus NIB.
Langkah 2: Urus NIB di OSS
Daftar di oss.go.id, lakukan verifikasi identitas, lalu isi data usaha dan pilih KBLI yang sesuai. Sistem akan menentukan tingkat risiko usaha Anda. Untuk usaha berisiko rendah, NIB langsung terbit dan berfungsi sebagai izin usaha tanpa dokumen tambahan.
Langkah 3: Lengkapi izin tambahan jika diminta
Jika KBLI Anda berisiko lebih tinggi atau produk Anda perlu izin khusus, lengkapi sesuai ketentuan. Untuk menjual makanan, misalnya, cek kebutuhan izin edar atau sertifikasi.
Langkah 4: Pahami kewajiban pajak
Lihat bagian "Kewajiban Pajak Pertama" di bawah.
JALUR B: BADAN USAHA (CV, PT PERORANGAN, PT)
Langkah 1: Dirikan badan usaha lebih dulu
Untuk badan usaha, urutannya dimulai dari pendirian: pembuatan akta (kecuali PT Perorangan yang menggunakan mekanisme tersendiri) dan pengesahan atau pendaftaran melalui sistem Kementerian Hukum.
Langkah 2: Cek NPWP badan Anda
Untuk beberapa jenis badan, seperti CV, firma, dan PT Perorangan, NPWP badan kini terbit otomatis karena sistem Coretax DJP terhubung dengan AHU Online. Untuk jenis lain, termasuk PT, tanyakan ke notaris atau cek langsung status NPWP Anda di Coretax. Perubahan data dan pembubaran di AHU belum tentu otomatis memperbarui NPWP, jadi tetap perlu Anda pantau.
Langkah 3: Aktifkan akun Coretax badan
Siapkan data yang dibutuhkan agar akun dan identitas perpajakan badan Anda aktif dan bisa dipakai untuk pelaporan.
Langkah 4: Urus NIB di OSS
Setelah legalitas dan NPWP beres, daftarkan usaha di OSS. Data perusahaan diambil dari integrasi dengan sistem Kementerian Hukum, dan NPWP divalidasi ke sistem Kementerian Keuangan.
Langkah 5: Lengkapi izin tambahan
Sesuai tingkat risiko dan jenis usaha.
Langkah 6: Atur kewajiban pajak rutin
Termasuk SPT Tahunan Badan, pajak atas gaji karyawan, dan pertimbangan PKP.
KEWAJIBAN PAJAK PERTAMA YANG PERLU ANDA PAHAMI
1. Pajak penghasilan usaha
- Untuk orang pribadi yang memenuhi syarat, skema PPh final 0,5% dari omzet masih tersedia. Dasar hukum terbarunya PP 20/2026. Omzet orang pribadi sampai Rp500 juta per tahun tidak dikenai PPh, dan pajak dihitung dari bagian omzet di atasnya.
- Fasilitas ini ditujukan bagi orang pribadi, PT Perorangan, dan koperasi. CV, firma, dan PT non-perorangan tidak lagi termasuk dan dikenai tarif umum.
- Jadi, bentuk usaha yang Anda pilih memengaruhi pajaknya. Hitung dampaknya sebelum memutuskan.
2. Pajak atas gaji karyawan
Jika Anda punya karyawan, ada kewajiban pemotongan dan pelaporan PPh Pasal 21.
3. SPT Tahunan
- Orang pribadi melaporkan SPT Tahunan paling lambat tiga bulan setelah akhir tahun pajak.
- Badan melaporkan SPT Tahunan paling lambat empat bulan setelah akhir tahun pajak, termasuk saat belum untung.
4. PKP dan PPN
Jika usaha Anda dikukuhkan sebagai Pengusaha Kena Pajak, ada kewajiban memungut PPN dan menerbitkan faktur pajak. Status PKP bergantung pada omzet dan keputusan usaha Anda. Cek ketentuan terbaru atau tanyakan ke konsultan pajak.
5. Pembukuan atau pencatatan
Siapa pun yang menjalankan usaha perlu mencatat penjualan, biaya, dan menyimpan bukti transaksi. Ini dasar semua penghitungan pajak Anda.
KESALAHAN YANG SERING TERJADI
- Mengira punya NIK berarti otomatis sudah aktif sebagai NPWP untuk pelaporan, padahal aktivasi di Coretax tetap diperlukan.
- Takut mengurus NIB karena mengira langsung kena pajak.
- Memakai NPWP pribadi untuk usaha badan, atau sebaliknya.
- Memilih bentuk usaha tanpa menghitung dampak pajaknya.
- Tidak melapor SPT karena merasa omzet kecil atau belum untung.
- Tidak memperbarui data NPWP atau NIB saat alamat, pengurus, atau kegiatan usaha berubah.
- Mencampur uang pribadi dan usaha.
CHECKLIST SINGKAT
Untuk usaha perorangan:
1. Aktifkan NIK sebagai NPWP di Coretax.
2. Daftar OSS dan terbitkan NIB dengan KBLI yang tepat.
3. Cek izin tambahan sesuai produk dan risiko.
4. Catat pemasukan dan pengeluaran sejak hari pertama.
5. Pelajari pajak final yang berlaku dan jadwal SPT.
Untuk badan usaha:
1. Selesaikan pendirian dan pengesahan badan usaha.
2. Cek NPWP badan dan aktifkan akun Coretax.
3. Urus NIB di OSS.
4. Laporkan pemilik manfaat dan perbarui data bila ada perubahan.
5. Siapkan pembukuan, SPT Tahunan Badan, dan pajak karyawan.
KESIMPULAN
Urutan paling aman: pastikan identitas pajak aktif, urus NIB, lalu pahami kewajiban pajak sesuai bentuk usaha. Jangan menunggu usaha besar untuk mulai rapi. Semakin awal Anda menata, semakin ringan urusan di kemudian hari.
BUTUH BANTUAN MENGURUS NPWP, NIB, DAN PAJAK USAHA?
Tim Colegal Indonesia siap membantu Anda mengurus NIB, memilih bentuk usaha, dan memahami kewajiban perpajakan sejak awal dengan cepat dan transparan. Hubungi kami untuk konsultasi.
Cerita Sinta dan Bima dalam artikel ini hanyalah ilustrasi. Artikel ini bersifat informatif dan tidak menggantikan nasihat hukum atau perpajakan untuk kasus tertentu.