Piutang Macet: Cara Mencegah dan Mengelolanya
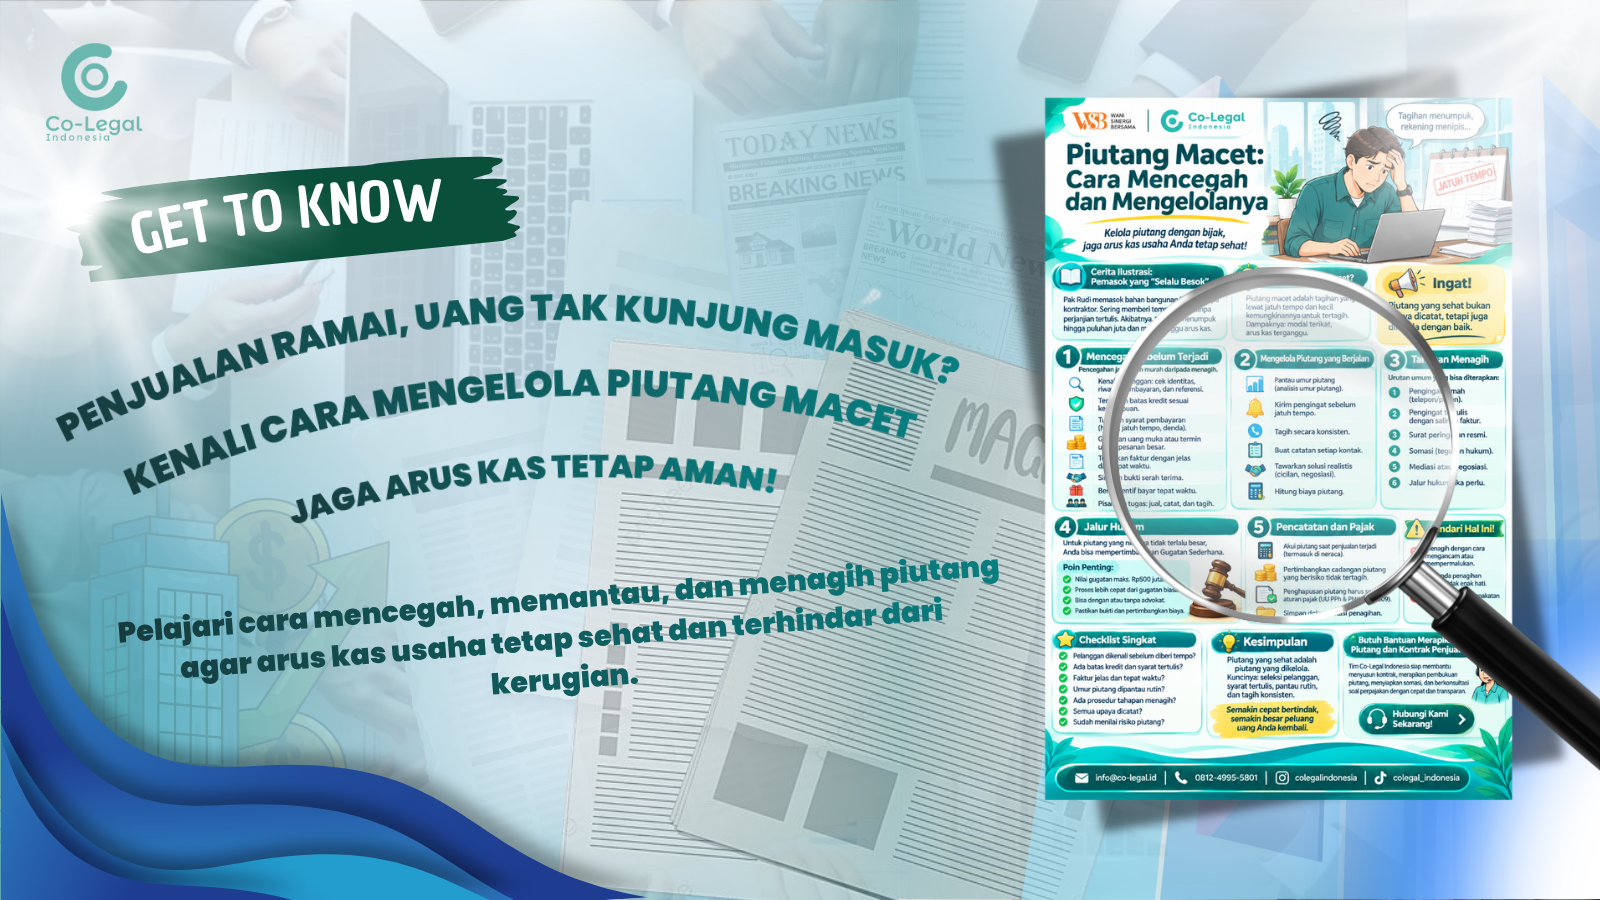
Penjualan besar, pelanggan banyak, buku penuh catatan, tapi rekening menipis. Kalau ini terdengar akrab, kemungkinan usaha Anda punya masalah piutang. Piutang yang terlambat dibayar bahkan macet adalah salah satu penyebab usaha yang tampak untung tapi kehabisan uang tunai. Berikut cara mencegahnya, menanganinya, dan mencatatnya dengan benar.
CERITA ILUSTRASI: PEMASOK YANG "SELALU BESOK"
Pak Rudi memasok bahan bangunan ke beberapa kontraktor. (Ini cerita rekaan.) Ia sering memberi tempo bayar "yang penting jadi pelanggan tetap" tanpa perjanjian tertulis. Satu kontraktor besar terus menunda dengan alasan "besok ya, Pak". Dalam enam bulan, tagihannya menumpuk sampai puluhan juta. Pak Rudi sendiri kesulitan membayar pemasok dan karyawan, padahal di buku ia punya "banyak uang di luar".
APA ITU PIUTANG MACET?
Piutang adalah tagihan kepada pelanggan atas penjualan yang belum dibayar. Piutang macet terjadi saat tagihan lewat jatuh tempo cukup lama dan kecil kemungkinan tertagih. Masalahnya bukan hanya uang yang belum masuk. Piutang macet mengikat modal, mengganggu arus kas, dan bisa membuat Anda kesulitan membayar kewajiban sendiri.
BAGIAN 1: MENCEGAH SEBELUM TERJADI
Pencegahan jauh lebih murah daripada menagih.
1. Kenali pelanggan sebelum memberi tempo
Cek siapa mereka: identitas, kegiatan usaha, riwayat pembayaran, dan referensi. Untuk pelanggan perusahaan, periksa legalitas dan siapa yang berwenang menandatangani. Anda tidak perlu memberi tempo kepada semua orang.
2. Tetapkan batas kredit
Tentukan plafon piutang per pelanggan sesuai kemampuan dan rekam jejaknya. Pelanggan baru bisa dimulai dengan batas kecil atau pembayaran tunai.
3. Tuliskan syarat pembayaran
Jangan hanya lewat obrolan. Cantumkan harga, tanggal jatuh tempo, cara bayar, dan denda keterlambatan di kontrak, penawaran, atau faktur. Pelajari klausul dasarnya di artikel kami tentang membuat kontrak kerja sama yang aman untuk UMKM.
4. Gunakan uang muka atau termin
Untuk pesanan besar, minta uang muka atau bagi pembayaran dalam termin sesuai progres. Ini mengurangi risiko Anda menanggung seluruh biaya lebih dulu.
5. Terbitkan faktur dengan jelas dan tepat waktu
Faktur yang rapi memuat identitas, rincian barang atau jasa, nilai, tanggal jatuh tempo, dan rekening pembayaran. Kirim segera setelah barang atau jasa diserahkan, bukan menunggu.
6. Simpan bukti serah terima
Berita acara, surat jalan, atau konfirmasi tertulis membantu membuktikan bahwa kewajiban Anda sudah dipenuhi.
7. Beri insentif bayar tepat waktu
Misalnya diskon kecil untuk pembayaran lebih cepat, sesuai kemampuan margin Anda.
8. Pisahkan tugas
Sebisa mungkin, orang yang menjual tidak sekaligus yang mencatat dan menagih, agar kontrol lebih baik.
BAGIAN 2: MENGELOLA PIUTANG YANG BERJALAN
1. Pantau umur piutang
Buat daftar piutang yang dikelompokkan menurut lama keterlambatan, misalnya belum jatuh tempo, terlambat sebentar, dan terlambat lama. Ini sering disebut analisis umur piutang. Dengan daftar ini, Anda tahu mana yang perlu ditindak lebih dulu.
2. Kirim pengingat sebelum jatuh tempo
Pengingat ramah satu atau dua hari sebelum jatuh tempo sering sudah cukup untuk pelanggan yang hanya lupa.
3. Tagih secara konsisten
Tetapkan jadwal tindak lanjut, siapa yang menghubungi, dan apa yang disampaikan. Konsistensi lebih penting daripada keras.
4. Buat catatan setiap kontak
Siapa dihubungi, kapan, apa janjinya. Catatan ini berguna jika sengketa berlanjut.
5. Tawarkan solusi yang realistis
Kalau pelanggan benar-benar kesulitan, pertimbangkan cicilan tertulis daripada tidak dibayar sama sekali. Buat kesepakatan baru secara tertulis.
6. Hitung biaya piutang
Setiap bulan piutang tertahan, uang Anda tidak bisa dipakai untuk stok, gaji, atau bertumbuh.
BAGIAN 3: TAHAPAN MENAGIH
Contoh urutan yang umum dipakai, dari yang paling lunak:
1. Pengingat ramah lewat pesan atau telepon.
2. Pengingat tertulis, disertai salinan faktur.
3. Surat peringatan resmi, memuat jumlah tagihan, dasar tagihan, dan batas waktu pembayaran.
4. Somasi, yaitu teguran hukum tertulis yang biasanya disusun dengan bantuan konsultan hukum.
5. Mediasi atau negosiasi, untuk mencari penyelesaian damai.
6. Jalur hukum, bila semua upaya tidak berhasil.
Setiap tahap sebaiknya diberi tenggat yang jelas dan dicatat.
BAGIAN 4: JALUR HUKUM
Jika pelanggan mengingkari kewajiban membayar, itu dapat masuk kategori wanprestasi (cidera janji). Untuk piutang yang nilainya tidak terlalu besar, ada jalur yang dirancang cepat dan sederhana: gugatan sederhana.
- Gugatan sederhana adalah gugatan perdata dengan nilai materiil paling banyak Rp500 juta.
- Perkaranya berupa cidera janji (wanprestasi) atau perbuatan melawan hukum. Sengketa hak atas tanah atau perkara yang masuk peradilan khusus tidak termasuk.
- Prosesnya dirancang lebih cepat dari gugatan biasa, dengan waktu penyelesaian yang ditargetkan dalam hitungan hari kerja sejak sidang pertama.
- Para pihak boleh didampingi kuasa, boleh juga tanpa advokat.
- Kalau nilai tuntutan ternyata melebihi batas, perkara tidak diproses sebagai gugatan sederhana.
Sebelum menempuh jalur hukum, pertimbangkan dulu biaya, waktu, kekuatan bukti, dan kemampuan membayar pihak lawan. Menang di pengadilan tidak otomatis berarti uang langsung diterima. Konsultasikan dengan konsultan hukum untuk menilainya.
BAGIAN 5: PENCATATAN DAN PAJAK
1. Akui piutang sesuai kenyataan
Piutang dicatat saat penjualan terjadi. Pada neraca, piutang termasuk aset. Artinya, kalau tidak dikelola, aset Anda tampak besar padahal uangnya belum tentu masuk.
2. Pertimbangkan cadangan
Dalam akuntansi, ada konsep menyisihkan cadangan untuk piutang yang diperkirakan tidak tertagih. Ini membuat laporan keuangan lebih realistis. Metodenya bergantung pada standar akuntansi yang Anda pakai, jadi tanyakan ke akuntan.
3. Penghapusan piutang
Piutang yang benar-benar tidak mungkin tertagih bisa dihapuskan dari pembukuan. Dari sisi pajak, piutang tak tertagih dapat dibebankan sebagai pengurang penghasilan bruto hanya jika memenuhi syarat dalam UU PPh dan PMK 105/PMK.03/2009 sebagaimana telah diubah. Intinya, piutang itu harus nyata-nyata tidak dapat ditagih meskipun upaya penagihan maksimal sudah dilakukan. Karena syaratnya spesifik, pastikan Anda berkonsultasi dengan konsultan pajak sebelum menghapus piutang dari sisi pajak.
4. Simpan dokumentasi penagihan
Catatan, surat peringatan, somasi, dan bukti upaya lainnya penting untuk menunjukkan bahwa Anda sudah berupaya menagih.
HAL YANG SEBAIKNYA DIHINDARI SAAT MENAGIH
- Mengancam, mempermalukan, atau menyebarkan data pelanggan ke publik atau media sosial. Selain merusak reputasi, tindakan ini bisa menimbulkan masalah hukum bagi Anda sendiri.
- Menagih ke pihak yang tidak berkepentingan, seperti keluarga atau rekan kerja pelanggan, tanpa dasar jelas.
- Memberi tempo bayar panjang hanya karena tidak enak hati.
- Membiarkan piutang menumpuk tanpa tindak lanjut.
- Mengandalkan kesepakatan lisan tanpa dokumen.
KESALAHAN UMUM YANG SERING TERJADI
- Tidak ada kontrak atau faktur yang jelas.
- Tidak punya batas kredit.
- Tidak memantau umur piutang.
- Baru menagih setelah sangat terlambat.
- Menganggap penjualan besar otomatis berarti usaha sehat.
- Tidak mencatat upaya penagihan.
CHECKLIST SINGKAT
1. Pelanggan sudah dikenali sebelum diberi tempo?
2. Ada batas kredit dan syarat bayar tertulis?
3. Faktur diterbitkan jelas dan tepat waktu?
4. Umur piutang dipantau rutin?
5. Ada prosedur tahapan menagih?
6. Semua upaya penagihan dicatat?
7. Sudah menilai risiko piutang di laporan keuangan?
KESIMPULAN
Piutang yang sehat adalah piutang yang dikelola, bukan hanya dicatat. Kuncinya: seleksi pelanggan, syarat tertulis, pantau rutin, dan tagih konsisten. Semakin cepat Anda bertindak, semakin besar peluang uang Anda kembali.
BUTUH BANTUAN MERAPIKAN PIUTANG DAN KONTRAK PENJUALAN?
Tim Colegal Indonesia siap membantu menyusun kontrak penjualan, merapikan pembukuan piutang, menyiapkan somasi, dan berkonsultasi soal perlakuan pajaknya dengan cepat dan transparan. Hubungi kami untuk konsultasi.
Cerita Pak Rudi dalam artikel ini hanyalah ilustrasi. Artikel ini bersifat informatif dan tidak menggantikan nasihat hukum, akuntansi, atau perpajakan untuk kasus tertentu.