Stok Menumpuk, Uang Tertahan: Cara Mengelola Persediaan
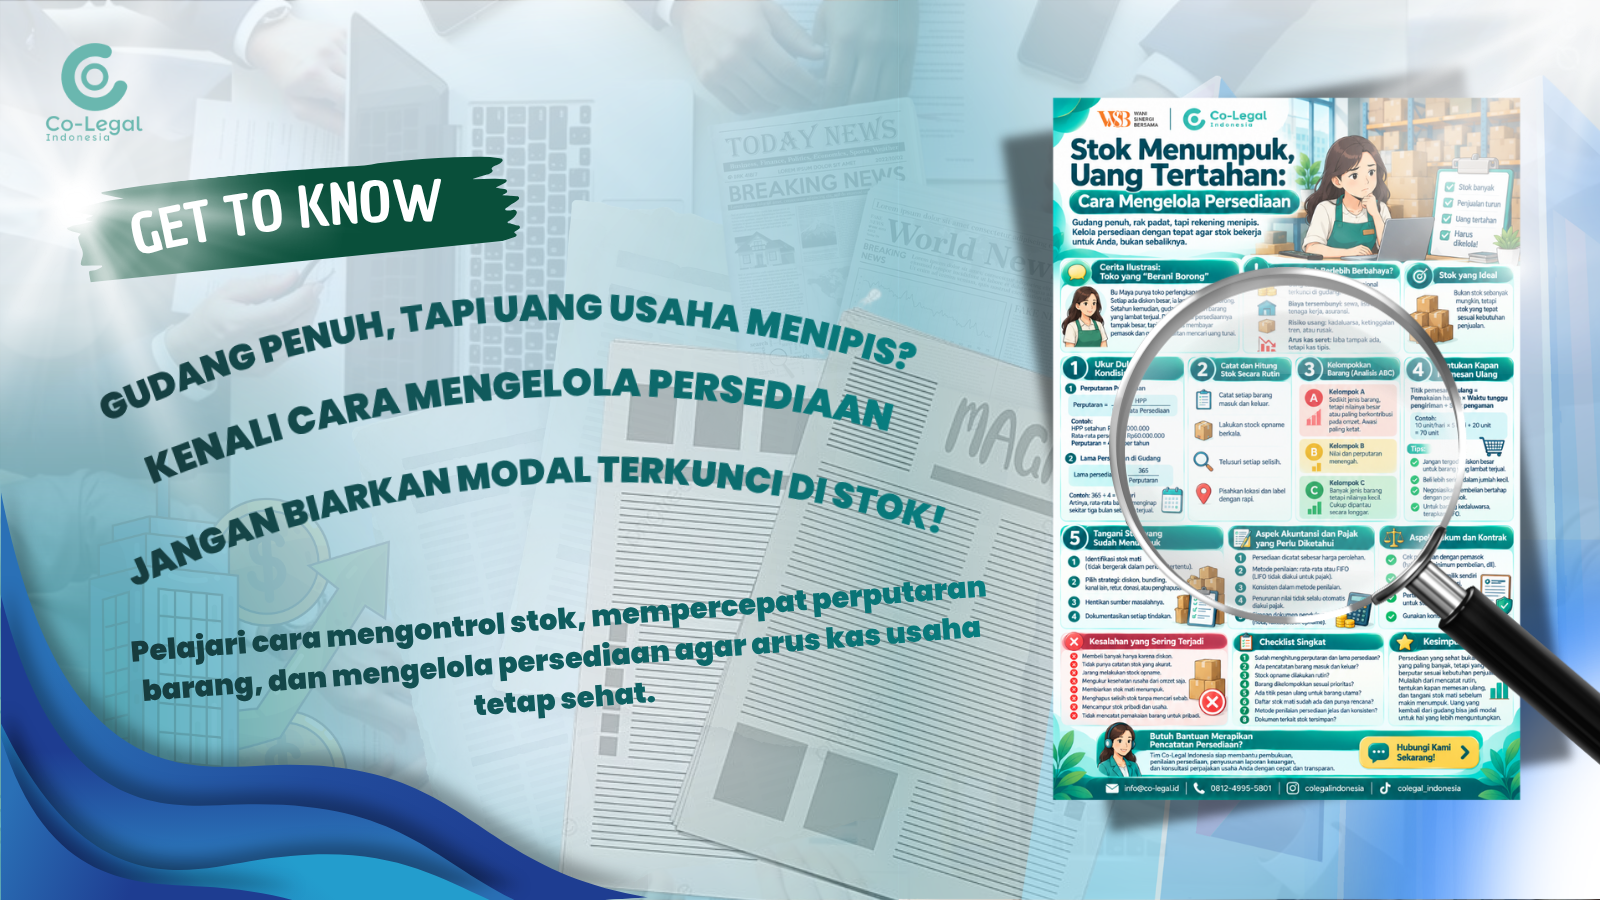
Gudang penuh, rak padat, tapi rekening menipis. Kalau ini terasa akrab, kemungkinan sebagian besar uang usaha Anda sedang "tidur" dalam bentuk stok. Persediaan memang aset, tetapi aset yang tidak berputar tidak membayar gaji, sewa, atau pemasok. Berikut cara mengelolanya supaya stok bekerja untuk Anda, bukan sebaliknya.
CERITA ILUSTRASI: TOKO YANG "BERANI BORONG"
Bu Maya punya toko perlengkapan dapur. (Ini cerita rekaan.) Setiap kali pemasok menawarkan diskon besar untuk pembelian banyak, ia langsung memborong. Setahun kemudian, gudangnya penuh barang yang lambat terjual, sebagian model lama, sebagian berdebu. Di buku, nilai persediaannya tampak besar. Tapi saat harus membayar pemasok dan gaji, ia kesulitan mencari uang tunai.
KENAPA STOK BERLEBIH BERBAHAYA?
- Uang tertahan: dana yang seharusnya bisa dipakai untuk operasional, promosi, atau barang yang lebih laku terkunci di gudang.
- Biaya tersembunyi: sewa gudang, listrik, tenaga kerja, asuransi, dan risiko kerusakan atau kehilangan.
- Risiko usang: barang bisa kadaluarsa, ketinggalan tren, atau rusak.
- Arus kas seret: laba di laporan tampak ada, tetapi kas tipis. Pelajari hubungannya di artikel kami tentang cara membaca laporan keuangan sederhana.
Sebaliknya, stok yang terlalu sedikit juga masalah, karena pelanggan kecewa dan penjualan hilang. Tujuannya bukan stok sesedikit mungkin, tapi stok yang tepat.
LANGKAH 1: UKUR DULU KONDISINYA
Dua angka sederhana membantu Anda melihat apakah persediaan sehat.
1. Perputaran persediaan
Rumus: harga pokok penjualan (HPP) dibagi rata-rata persediaan.
Contoh: HPP setahun Rp240.000.000, rata-rata persediaan Rp60.000.000. Perputarannya 4 kali per tahun.
2. Lama persediaan di gudang
Rumus: 365 dibagi perputaran.
Contoh: 365 dibagi 4 kira-kira 91 hari. Artinya, rata-rata barang menginap sekitar tiga bulan sebelum terjual.
Tidak ada angka ideal yang berlaku untuk semua usaha. Makanan segar tentu harus berputar jauh lebih cepat daripada furnitur. Bandingkan dengan kondisi usaha Anda sendiri dari waktu ke waktu dan dengan usaha sejenis.
LANGKAH 2: CATAT DAN HITUNG STOK SECARA RUTIN
1. Catat setiap barang masuk dan keluar
Gunakan kartu stok, spreadsheet, atau aplikasi. Yang penting konsisten.
2. Lakukan stock opname berkala
Stock opname adalah penghitungan fisik barang untuk dicocokkan dengan catatan. Lakukan secara rutin, misalnya bulanan atau per kuartal, tergantung skala usaha.
3. Telusuri setiap selisih
Jika jumlah di catatan berbeda dengan fisik, cari penyebabnya: salah catat, barang rusak, hilang, atau transaksi yang belum dibukukan. Jangan langsung "dihapus" tanpa tahu sebabnya.
4. Pisahkan lokasi dan label dengan rapi
Barang yang mudah ditemukan lebih sedikit salah hitung dan lebih sedikit terselip.
LANGKAH 3: KELOMPOKKAN BARANG
Tidak semua barang butuh perhatian yang sama. Salah satu cara umum adalah analisis ABC:
- Kelompok A: sedikit jenis barang tetapi nilainya besar atau paling berkontribusi pada omzet. Awasi paling ketat.
- Kelompok B: menengah.
- Kelompok C: banyak jenis tetapi nilainya kecil. Cukup dipantau secara longgar.
Pola ini sering kali ditemukan di banyak usaha, tapi bukan aturan baku. Sesuaikan dengan kondisi Anda.
LANGKAH 4: TENTUKAN KAPAN HARUS MEMESAN ULANG
Daripada membeli "kira-kira", gunakan titik pemesanan ulang.
Rumus sederhana: pemakaian harian dikali waktu tunggu pengiriman, ditambah stok pengaman.
Contoh: barang terjual 10 unit per hari, pemasok butuh 5 hari untuk mengirim, stok pengaman 20 unit. Titik pesan ulangnya 10 kali 5 ditambah 20, yaitu 70 unit. Saat stok turun ke 70, saatnya memesan.
Beberapa tips:
- Jangan tergoda diskon pembelian besar kalau barangnya lambat terjual. Hitung dulu: apakah penghematan harga lebih besar daripada biaya menyimpan dan risiko macet?
- Beli lebih sering dalam jumlah kecil untuk barang yang cepat usang.
- Negosiasikan pembelian bertahap dengan pemasok.
- Untuk barang dengan masa kadaluarsa, terapkan prinsip yang kedaluwarsa lebih dulu dikeluarkan lebih dulu.
LANGKAH 5: TANGANI STOK YANG SUDAH MENUMPUK
1. Identifikasi stok mati
Daftar barang yang tidak bergerak dalam periode tertentu, misalnya beberapa bulan.
2. Pilih strategi
- Diskon atau promosi untuk menarik pembeli.
- Paket bundling dengan barang yang laku.
- Penjualan lewat kanal lain, seperti marketplace, reseller, atau penjualan obral.
- Retur ke pemasok, bila perjanjian memungkinkan.
- Donasi atau penghapusan, untuk barang yang benar-benar tidak bernilai.
3. Hentikan sumber masalahnya
Cari tahu kenapa stok menumpuk: salah perkiraan, pembelian impulsif, atau perubahan selera pasar. Perbaiki sebelum membeli lagi.
4. Dokumentasikan
Setiap tindakan penghapusan, pemusnahan, atau penjualan di bawah harga perolehan sebaiknya disertai berita acara dan bukti pendukung. Ini penting untuk pembukuan dan pajak.
ASPEK AKUNTANSI DAN PAJAK YANG PERLU DIKETAHUI
1. Persediaan dicatat sebesar harga perolehan
Termasuk biaya yang melekat pada pembelian, sesuai ketentuan standar akuntansi yang Anda pakai.
2. Metode penilaian pemakaian persediaan
Untuk keperluan pajak penghasilan, metode yang diizinkan adalah rata-rata atau FIFO (barang yang diperoleh lebih dulu dianggap keluar lebih dulu). Metode LIFO tidak diakui dalam perpajakan. Jika secara komersial Anda memakai metode lain, bisa ada koreksi fiskal.
3. Konsisten
Sekali memilih salah satu cara penilaian, umumnya Anda harus memakai cara yang sama untuk tahun-tahun berikutnya. Untuk mengubah metode, ada ketentuan yang mensyaratkan persetujuan Direktur Jenderal Pajak.
4. Penurunan nilai tidak selalu otomatis diakui pajak
Dalam akuntansi, nilai persediaan yang menurun bisa dicatat. Tetapi dari sisi pajak, pembentukan cadangan umumnya tidak otomatis dapat dibebankan. Konsultasikan dengan konsultan pajak bagaimana memperlakukan stok rusak atau usang.
5. Simpan dokumen pendukung
Buku, catatan, dan dokumen dasar pembukuan perlu disimpan dalam jangka waktu yang ditentukan peraturan perpajakan. Simpan nota, faktur, dan hasil stock opname dengan baik.
ASPEK HUKUM DAN KONTRAK
- Cek perjanjian dengan pemasok: apakah ada hak retur, penukaran, minimum pembelian, atau skema konsinyasi?
- Bedakan barang milik sendiri dan barang titipan atau konsinyasi.
- Pertimbangkan asuransi untuk stok bernilai besar atau mudah rusak.
- Pelajari artikel kami tentang membuat kontrak kerja sama yang aman untuk UMKM.
KESALAHAN YANG SERING TERJADI
- Membeli banyak hanya karena diskon.
- Tidak punya catatan stok yang akurat.
- Jarang melakukan stock opname.
- Mengukur kesehatan usaha dari omzet saja, bukan dari perputaran stok dan kas.
- Membiarkan stok mati menumpuk karena "sayang kalau diobral".
- Menghapus selisih stok tanpa mencari penyebabnya.
- Mencampur stok pribadi dan stok usaha.
- Tidak mencatat pemakaian barang untuk keperluan pribadi atau sampel.
CHECKLIST SINGKAT
1. Sudah menghitung perputaran dan lama persediaan?
2. Ada pencatatan barang masuk dan keluar yang konsisten?
3. Stock opname dilakukan rutin dan selisih ditelusuri?
4. Barang dikelompokkan sesuai prioritas?
5. Ada titik pesan ulang untuk barang utama?
6. Daftar stok mati sudah ada dan punya rencana penanganan?
7. Metode penilaian persediaan jelas dan konsisten?
8. Dokumen dan berita acara terkait stok tersimpan?
KESIMPULAN
Persediaan yang sehat bukan yang paling banyak, tetapi yang berputar sesuai kebutuhan penjualan. Mulailah dari mencatat dan menghitung rutin, tentukan kapan memesan ulang, dan tangani stok mati sebelum makin menumpuk. Uang yang kembali dari gudang bisa jadi modal untuk hal yang lebih menguntungkan.
BUTUH BANTUAN MERAPIKAN PENCATATAN PERSEDIAAN?
Tim Colegal Indonesia siap membantu pembukuan, penilaian persediaan, penyusunan laporan keuangan, dan konsultasi perpajakan usaha Anda dengan cepat dan transparan. Hubungi kami untuk konsultasi.
Cerita Bu Maya dalam artikel ini hanyalah ilustrasi. Artikel ini bersifat informatif dan tidak menggantikan nasihat akuntansi atau perpajakan untuk kasus tertentu.