Penyusutan Aset Usaha untuk Pemula: Kenapa Peralatan Tidak Langsung Jadi Biaya?
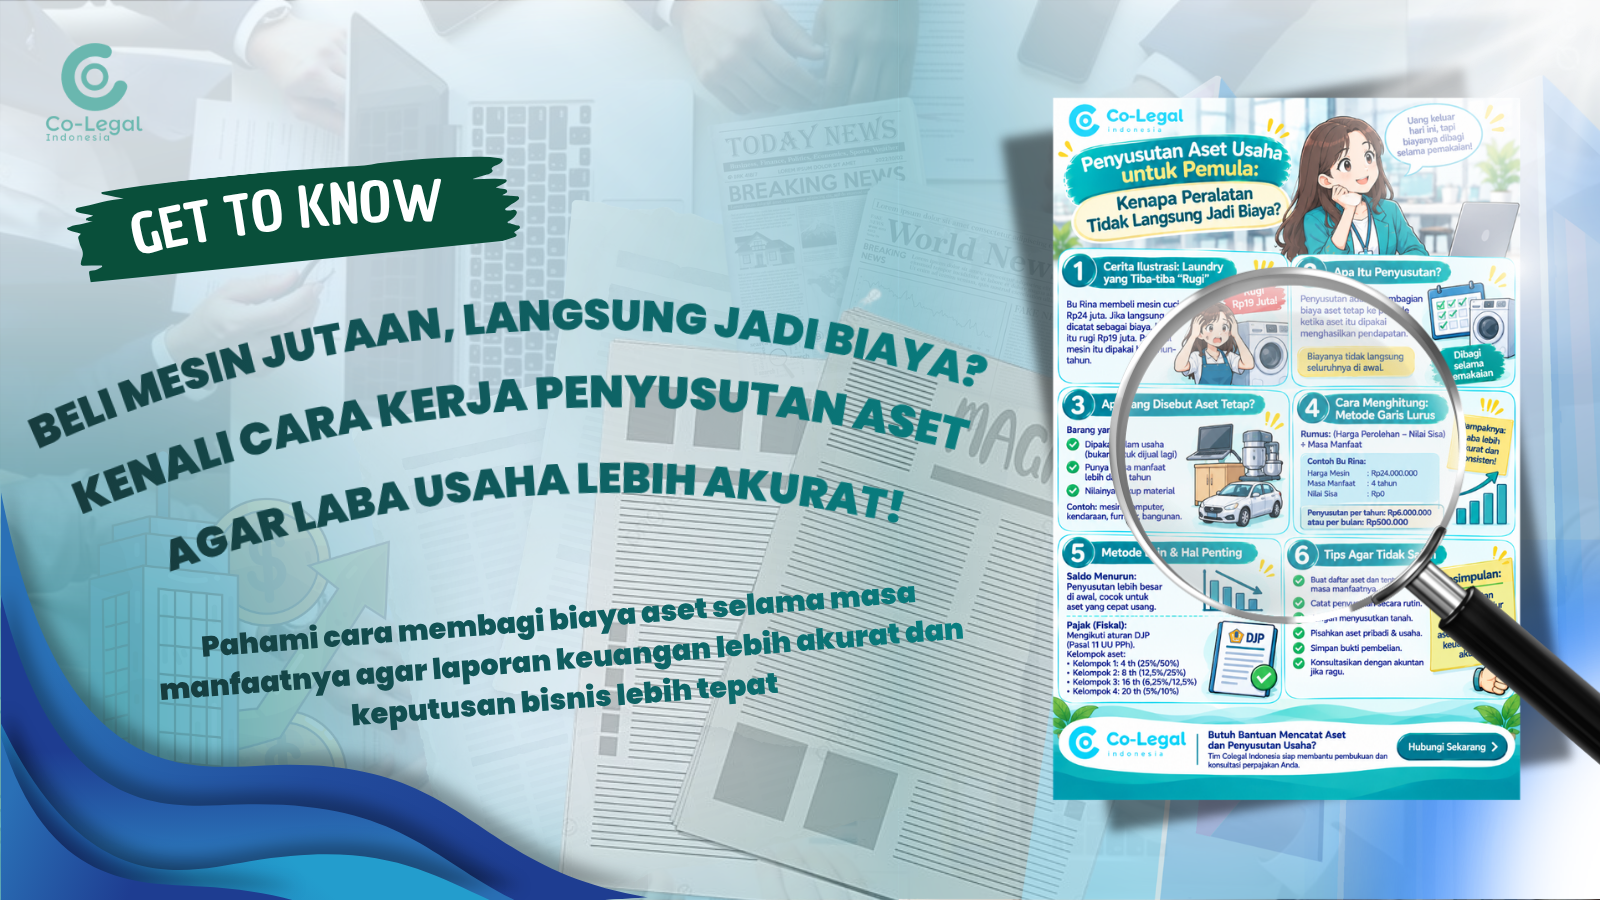
Anda membeli mesin seharga Rp24 juta untuk usaha. Uangnya keluar hari ini, tetapi mesin itu akan dipakai bertahun-tahun. Apakah seluruh Rp24 juta dicatat sebagai biaya bulan ini? Dalam akuntansi, umumnya tidak. Biayanya dibagi selama mesin itu dipakai. Proses ini disebut penyusutan. Berikut alasan dan cara menghitungnya.
CERITA ILUSTRASI: LAUNDRY YANG TIBA-TIBA "RUGI"
Bu Rina punya usaha laundry kecil. (Ini cerita rekaan.) Laba bulanannya sekitar Rp5 juta sebelum memperhitungkan mesin. Bulan ini ia membeli mesin cuci Rp24 juta dan langsung mencatatnya sebagai biaya. Laporan bulan itu menunjukkan rugi Rp19 juta, padahal usahanya sehat. Bulan-bulan berikutnya laba tampak Rp5 juta penuh, seolah mesin itu tidak pernah ada biayanya. Dua-duanya menyesatkan.
APA ITU PENYUSUTAN?
Penyusutan adalah pembagian biaya perolehan aset tetap ke dalam periode-periode ketika aset itu dipakai menghasilkan pendapatan. Idenya sederhana: biaya mesin seharusnya dibebankan pada bulan-bulan ketika mesin itu membantu Anda berpenghasilan, bukan seluruhnya di bulan pembelian.
Hal ini membuat laporan laba rugi lebih mencerminkan kenyataan. Pelajari dasar membaca laporan di artikel kami tentang laporan keuangan sederhana.
APA YANG DISEBUT ASET TETAP?
Biasanya barang yang:
- Dimiliki untuk dipakai dalam usaha, bukan untuk dijual kembali.
- Punya masa manfaat lebih dari satu tahun.
- Nilainya cukup material.
Contoh: mesin, peralatan dapur, komputer, kendaraan operasional, furnitur, dan bangunan.
Barang kecil bernilai rendah, misalnya sendok atau alat tulis, biasanya langsung dicatat sebagai biaya. Batas nilai "kecil" itu umumnya ditentukan sendiri oleh perusahaan lewat kebijakan akuntansi, jadi tentukan batasnya dan terapkan konsisten.
Dan perlu dicatat: tanah tidak disusutkan, karena umumnya tidak habis masa manfaatnya.
CARA MENGHITUNG: METODE GARIS LURUS
Metode paling sederhana: biaya dibagi rata setiap periode.
Rumus: (harga perolehan dikurangi nilai sisa) dibagi masa manfaat.
Contoh Bu Rina:
- Harga mesin: Rp24.000.000.
- Masa manfaat yang diperkirakan: 4 tahun.
- Nilai sisa (perkiraan harga jual di akhir): dianggap nol agar sederhana.
- Penyusutan per tahun: 24.000.000 dibagi 4 sama dengan Rp6.000.000.
- Penyusutan per bulan: Rp500.000.
Dampaknya pada laporan Bu Rina:
- Laba sebelum penyusutan: Rp5.000.000 per bulan.
- Biaya penyusutan mesin: Rp500.000 per bulan.
- Laba setelah penyusutan: Rp4.500.000 per bulan, konsisten setiap bulan.
Gambarannya jauh lebih jujur dibanding rugi Rp19 juta di satu bulan lalu untung penuh di bulan lain.
METODE LAIN: SALDO MENURUN
Pada metode saldo menurun, penyusutan lebih besar di tahun-tahun awal dan mengecil kemudian, karena tarif dikenakan pada nilai buku yang terus berkurang. Cocok untuk aset yang paling produktif atau cepat usang di awal. Dalam perpajakan, metode ini hanya boleh dipakai untuk harta selain bangunan.
PENTING: UANG KELUAR DI AWAL, BIAYA DIBAGI
Penyusutan adalah biaya yang tidak mengeluarkan uang tunai pada bulan itu. Uangnya sudah keluar saat Anda membeli mesin. Karena itu, laba yang tampak sehat belum tentu berarti kas cukup. Rencanakan kebutuhan kas untuk membeli aset di anggaran Anda. Lihat artikel kami tentang membuat anggaran bulanan usaha.
PENYUSUTAN UNTUK PAJAK (FISKAL): ADA ATURAN SENDIRI
Untuk keperluan pajak penghasilan, penyusutan mengikuti Pasal 11 UU PPh dan ketentuan pelaksanaannya. Beberapa hal pokok:
- Hanya ada dua metode: garis lurus dan saldo menurun. Bangunan hanya boleh memakai garis lurus.
- Aset berwujud selain bangunan dikelompokkan berdasarkan masa manfaat:
- Kelompok 1: masa manfaat 4 tahun, tarif garis lurus 25% atau saldo menurun 50%.
- Kelompok 2: 8 tahun, tarif 12,5% atau 25%.
- Kelompok 3: 16 tahun, tarif 6,25% atau 12,5%.
- Kelompok 4: 20 tahun, tarif 5% atau 10%.
- Bangunan permanen: 20 tahun, tarif 5%. Bangunan tidak permanen: 10 tahun, tarif 10%.
- Jenis harta yang masuk tiap kelompok diatur dalam PMK 96/PMK.03/2009, yang telah diperbarui dengan PMK 72/2023. Contohnya, meja kantor dan laptop termasuk kelompok 1, sedangkan mobil pikap termasuk kelompok 2.
- Wajib pajak perlu memilih metode dan menerapkannya secara konsisten.
Contoh: laptop Rp12.000.000 termasuk kelompok 1. Dengan garis lurus, penyusutan fiskalnya 25% dikali 12.000.000 sama dengan Rp3.000.000 per tahun.
Karena masa manfaat dan tarif menurut standar akuntansi bisa berbeda dengan aturan pajak, selisihnya diselesaikan lewat koreksi fiskal saat menyusun SPT. Hal ini biasanya ditangani akuntan atau konsultan pajak.
APAKAH PENYUSUTAN MEMENGARUHI PAJAK SAYA?
Itu tergantung cara pajak usaha Anda dihitung:
- Jika pajaknya dihitung dari laba (tarif umum), penyusutan memengaruhi besarnya laba kena pajak.
- Jika Anda memakai PPh final yang dihitung dari omzet, penyusutan tidak mengubah pajaknya. Tetapi mencatat penyusutan tetap penting untuk mengetahui laba usaha sebenarnya.
Cek skema yang berlaku bagi bentuk usaha Anda. Lihat artikel kami tentang mitos legalitas usaha dan kesalahan pemilik PT baru.
BIAYA PERBAIKAN VS PENINGKATAN NILAI ASET
- Perawatan dan perbaikan rutin, misalnya servis berkala atau mengganti suku cadang kecil, umumnya langsung menjadi biaya.
- Pengeluaran yang memperpanjang umur atau menambah kapasitas aset secara signifikan bisa dicatat sebagai tambahan nilai aset dan disusutkan.
Jika ragu, tanyakan ke akuntan.
KESALAHAN YANG SERING TERJADI
- Mencatat pembelian aset besar langsung sebagai biaya penuh.
- Tidak pernah mencatat penyusutan, sehingga laba tampak terlalu tinggi.
- Menyusutkan tanah.
- Memakai masa manfaat yang tidak masuk akal.
- Tidak mencatat daftar aset (nama, tanggal beli, harga, masa manfaat).
- Menyamakan penyusutan dengan uang yang disisihkan. Penyusutan hanya pencatatan biaya, bukan tabungan.
- Lupa menghentikan penyusutan saat aset dijual atau rusak.
- Mencampur aset pribadi dan aset usaha. Lihat artikel kami tentang pemisahan uang usaha dan pribadi.
CARA MEMULAI DENGAN SEDERHANA
1. Buat daftar aset tetap: nama, tanggal beli, harga, dan lokasi.
2. Tentukan batas nilai untuk dianggap aset, bukan biaya.
3. Tentukan masa manfaat tiap kelompok aset secara wajar.
4. Pilih metode dan terapkan konsisten.
5. Catat penyusutan setiap bulan atau setiap tahun.
6. Simpan faktur pembelian dan dokumen pendukung. Lihat artikel kami tentang dokumen legalitas yang wajib disimpan.
7. Konsultasikan dengan akuntan, terutama saat menyusun SPT.
KESIMPULAN
Penyusutan bukan rumus rumit, melainkan cara jujur membagi biaya aset ke periode ketika aset itu bekerja. Dengan mencatatnya, laporan laba rugi Anda lebih akurat, keputusan usaha lebih tepat, dan Anda lebih siap saat harus berbicara dengan bank maupun kantor pajak.
BUTUH BANTUAN MENCATAT ASET DAN PENYUSUTAN USAHA?
Tim Colegal Indonesia siap membantu pembukuan, pencatatan aset, penyusunan laporan keuangan, dan konsultasi perpajakan usaha Anda dengan cepat dan transparan. Hubungi kami untuk konsultasi.
Cerita Bu Rina dalam artikel ini hanyalah ilustrasi, dan angka-angkanya sekadar contoh. Artikel ini bersifat informatif dan tidak menggantikan nasihat akuntansi atau perpajakan untuk kasus tertentu.